1. Vay tiền online là gì?
Vay tiền online là một hình thức cho vay mà người vay thực hiện tất cả các bước của quy trình vay tiền qua internet, thông qua các ứng dụng di động hoặc nền tảng trực tuyến.
Ứng dụng vay tiền trực tuyến thực chất là một ứng dụng vay tiêu dùng, cho phép người dùng thực hiện các hoạt động vay vốn mà không cần có tài sản đảm bảo và người cho vay thì sử dụng uy tín của người vay để đồng ý cho người vay được vay một khoản tiền nhất định.
Việc vay và cho vay tiền qua ứng dụng rất thuận lợi, người có nhu cầu vay tiền nhanh chóng được đáp ứng với một số thao tác đăng ký đơn giản trên máy tính như: tải ứng dụng, điền thông tin cá nhân, số tài khoản nhận tiền, gửi ảnh chụp cá nhân và chứng minh nhân dân, đồng ý cho app truy cập danh bạ cá nhân.
Tuy nhiên, hiện nay có nhiều app cho vay biến tướng, trở thành một dạng của tín dụng đen, kéo theo nhiều hệ lụy khôn lường, ảnh hưởng đến an ninh, trật tự.
Vì vậy, người vay cần thận trọng và tìm hiểu kỹ lưỡng các ứng dụng vay tiền online hiện có trên thị trường để tránh rơi vào bẫy của các ứng dụng lừa đảo.
2. Vay tiền online không trả có bị nợ xấu?
Căn cứ theo quy định tại khoản 5 Điều 3 Thông tư 31/2024/TT-NHNN có quy định như sau:
“Điều 3. Giải thích từ ngữ
Trong thông tư này, những từ ngữ dưới đây được hiểu như sau:
5. Nợ xấu (NPL) là nợ xấu đang hạch toán trong bảng cân đối kế toán (nợ xấu nội bảng), gồm nợ thuộc các nhóm 3, 4 và 5.”
Nợ xấu (NPL) là thuật ngữ dùng để chỉ các khoản vay mà người vay không thực hiện đầy đủ nghĩa vụ trả nợ theo cam kết và được phân loại theo nhóm nhóm 3, 4 và 5 được quy định tại Điều 10 Thông tư 31/2024/TT-NHNN.
Theo đó, nếu việc vay tiền online qua các tổ chức tín dụng chính thống thì thông tin về tình trạng nợ của khách hàng sẽ được chính các tổ chức tín dụng này quản lý.
Cho nên, nếu khách hàng vay tiền online tại các tổ chức tín dụng chính thống mà không trả nợ hoặc khoản nợ bị phân loại vào nhóm nợ 3, 4 và 5 thì sẽ thuộc trường hợp khách hàng có nợ xấu trong hệ thống CIC – Trung tâm thông tin tín dụng Quốc gia Việt Nam.
Trường hợp khách hàng vay tiền online tại các ứng dụng không chính thống thì các khoản vay này lại không được cung cấp thông tin lên hệ thống CIC và cũng không bị nợ xấu ngân hàng.
Tuy nhiên, người vay tiền online tại công ty tín dụng đen có thể sẽ phải đối mặt với việc đòi nợ không hợp pháp và gây phiền hà như gọi điện đe dọa, làm phiền bạn bè, người thân,…
3. Đòi nợ không đồng nghĩa với được xúc phạm
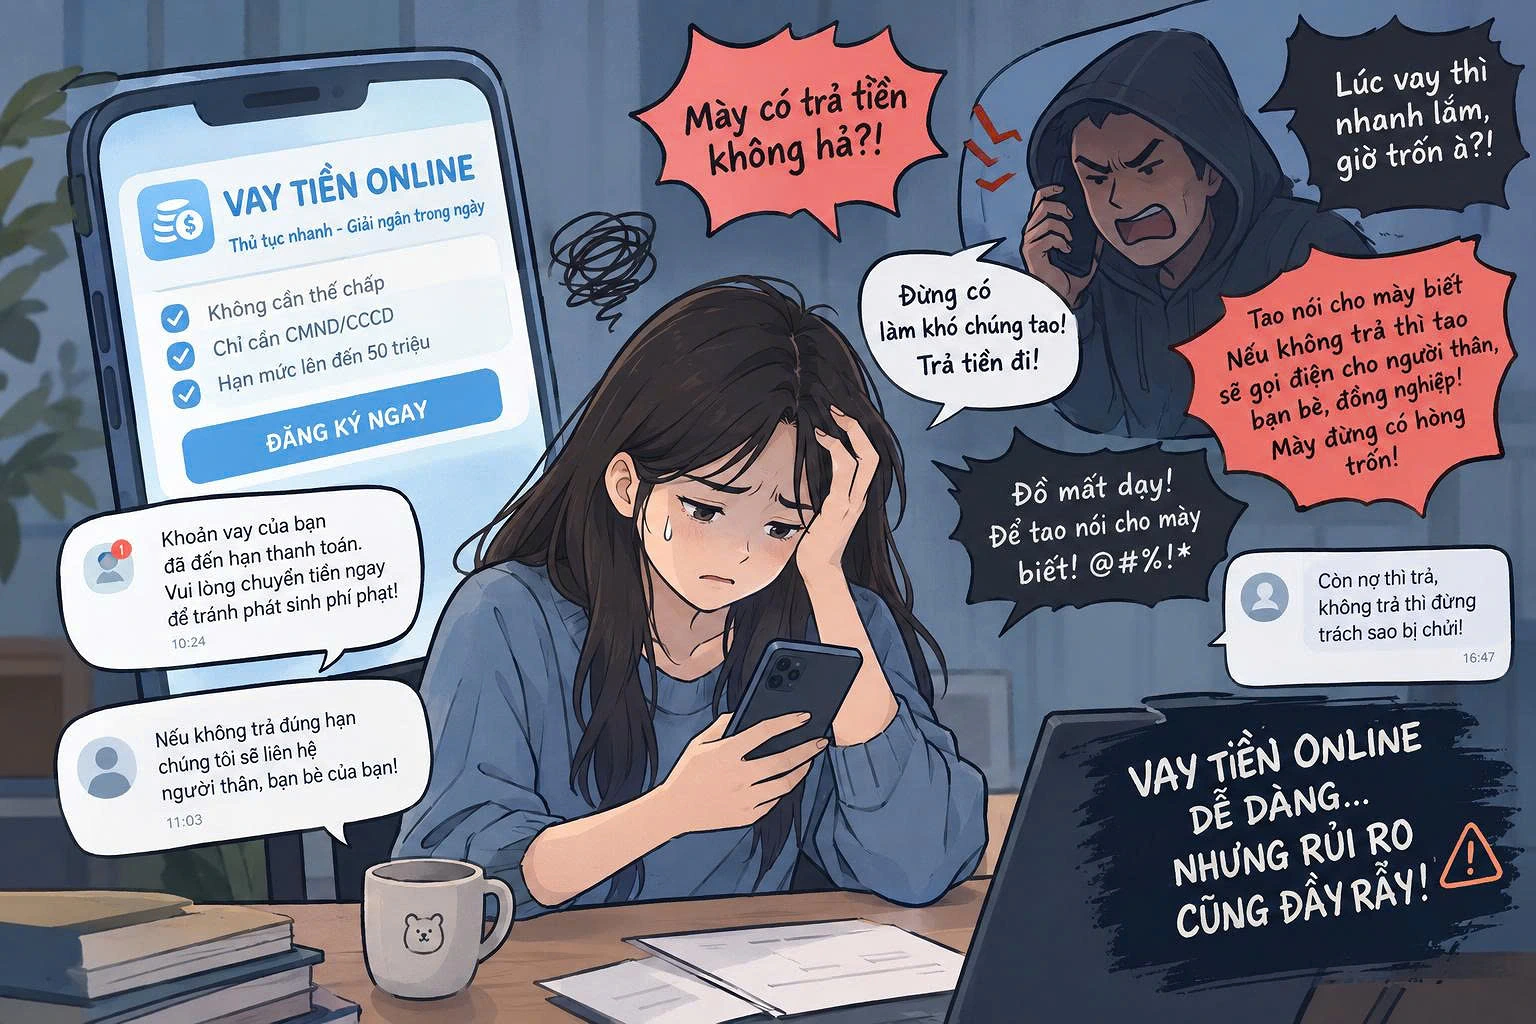
Mọi người cần phân biệt rõ quyền đòi nợ với phương thức đòi nợ. Bên cho vay có quyền liên hệ với người vay để nhắc thực hiện nghĩa vụ thanh toán, nhưng việc nhắc nợ phải đúng đối tượng, đúng mức độ. Các hành vi đe dọa, khủng bố tinh thần, xúc phạm danh dự, nhân phẩm không được pháp luật bảo vệ.
Đối với người thân, bạn bè, đồng nghiệp của người vay, nếu không trực tiếp vay và không bảo lãnh theo quy định thì không có nghĩa vụ trả nợ thay. Việc số điện thoại của họ nằm trong danh bạ điện thoại của người vay cũng không làm phát sinh nghĩa vụ thanh toán.
Theo Điều 463 và Điều 466 Bộ luật Dân sự năm 2015, quan hệ vay tài sản về nguyên tắc chỉ ràng buộc giữa bên vay và bên cho vay. Trong khi đó, Điều 38 Bộ luật Dân sự năm 2015 bảo vệ quyền về đời sống riêng tư, bí mật cá nhân, bí mật gia đình. Vì vậy, việc liên tục gọi điện, nhắn tin cho người thân, đồng nghiệp để gây sức ép trả nợ có thể vượt quá phạm vi nhắc nợ hợp pháp.
Tùy tính chất, mức độ, hành vi gây sức ép, khiêu khích, lăng mạ có thể bị xử phạt hành chính. Theo Nghị định số 282/2025/NĐ-CP, hành vi vi phạm quy định về trật tự công cộng tại điểm a khoản 3 Điều 8 có thể bị phạt từ 3 đến 4 triệu đồng.
Trường hợp nghiêm trọng hơn, người thực hiện có thể bị xem xét trách nhiệm hình sự. Việc cắt ghép hình ảnh, đăng nội dung xúc phạm công khai trên mạng xã hội có thể bị xử lý về tội làm nhục người khác theo Điều 155 Bộ luật Hình sự. Nếu bịa đặt hoặc lan truyền thông tin sai sự thật nhằm xúc phạm danh dự, gây thiệt hại cho người khác, có thể bị xem xét về tội vu khống theo Điều 156. Trong trường hợp sử dụng hành vi đe dọa để ép buộc người vay hoặc người thân phải trả những khoản tiền vượt quá nghĩa vụ ban đầu, tùy tình tiết, còn có thể bị xem xét về tội cưỡng đoạt tài sản theo Điều 170 Bộ luật Hình sự.
Khi bị gọi điện, nhắn tin gây sức ép hoặc bị đăng tải thông tin xúc phạm trên mạng xã hội, người dân cần chủ động lưu giữ chứng cứ như chụp lại màn hình, tin nhắn, lưu bài đăng, hình ảnh bị cắt ghép, thông tin tài khoản đăng tải và ghi âm cuộc gọi nếu có thể. Đây là cơ sở phục vụ quá trình xác minh, xử lý. Tuy nhiên, với khoản vay hợp pháp, người vay vẫn cần chủ động làm việc với bên cho vay để thống nhất phương án thanh toán. Nghĩa vụ trả nợ cần được tách bạch với hành vi đe dọa, xúc phạm hoặc xâm phạm đời tư.
4. Tính lãi suất và các khoản phí khi vay tiền online
Trước hết, mức lãi suất áp dụng phụ thuộc vào chủ thể cho vay. Đối với khoản vay dân sự thông thường, khoản 1 Điều 468 Bộ luật Dân sự năm 2015 quy định lãi suất do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác; nếu lãi suất vượt mức này thì phần lãi suất vượt quá không có hiệu lực. Tuy nhiên, nếu bên cho vay là ngân hàng, công ty tài chính hoặc tổ chức tín dụng khác có thể không áp dụng mức trần 20%/năm nêu trên. Khoản 2 Điều 100 Luật Các tổ chức tín dụng năm 2024 quy định tổ chức tín dụng và khách hàng có quyền thỏa thuận về lãi suất, phí cấp tín dụng theo pháp luật về các tổ chức tín dụng. Ngoài ra, Thông tư số 39/2016/TT-NHNN được sửa đổi bổ sung quy định tổ chức tín dụng và khách hàng thỏa thuận lãi suất theo cung cầu vốn, nhu cầu vay và mức độ tín nhiệm của khách hàng; nếu mức lãi không được thể hiện dưới dạng %/năm thì thỏa thuận cho vay phải thể hiện mức lãi suất quy đổi theo %/năm tính trên số dư nợ thực tế và thời gian thực tế duy trì khoản nợ.
Các khoản phí liên quan đến hoạt động cho vay mà tổ chức tín dụng và khách hàng có thể thỏa thuận như phí trả nợ trước hạn, phí hạn mức tín dụng dự phòng, phí thu xếp cho vay hợp vốn, phí cam kết rút vốn và các loại phí khác được pháp luật quy định cụ thể, tuy nhiên pháp luật yêu cầu tổ chức tín dụng phải cung cấp cho khách hàng trước khi xác lập thỏa thuận vay các thông tin về lãi suất, phương pháp tính lãi, lãi suất quá hạn, lãi chậm trả, loại phí và mức phí áp dụng đồng thời phải được thể hiện trong thỏa thuận cho vay.
5. Giới hạn khai thác thông tin người vay
Vay tiền trực tuyến thường đòi hỏi người vay cung cấp nhiều dữ liệu để nhận diện, xác minh danh tính, thẩm định khả năng trả nợ và quản lý khoản vay như họ tên, số điện thoại, địa chỉ, thông tin căn cước, hình ảnh khuôn mặt, nghề nghiệp, thu nhập, tài khoản ngân hàng,….; một số ứng dụng còn yêu cầu quyền truy cập vị trí, danh bạ hoặc các dữ liệu khác trên thiết bị. Tuy nhiên, việc người dùng cung cấp dữ liệu hoặc bấm “cho phép” trên điện thoại không đồng nghĩa ứng dụng được quyền khai thác dữ liệu đó cho mọi mục đích.
Từ ngày 01/01/2026, Luật Bảo vệ dữ liệu cá nhân 2025 có hiệu lực, theo đó quy định sự đồng ý của chủ thể dữ liệu chỉ có hiệu lực khi được đưa ra tự nguyện và người đó biết rõ loại dữ liệu được xử lý, mục đích xử lý, chủ thể kiểm soát hoặc xử lý dữ liệu và các quyền, nghĩa vụ của mình; sự đồng ý phải được thể hiện rõ ràng, có thể kiểm chứng, phải thể hiện riêng cho từng mục đích và không được buộc người dùng đồng ý với những mục đích khác ngoài nội dung giao dịch; sự im lặng hoặc không phản hồi cũng không được coi là đồng ý.
Đối với quyền truy cập danh bạ, cần lưu ý danh bạ còn chứa dữ liệu của người thân, bạn bè và đồng nghiệp; việc người vay cho ứng dụng quyền kỹ thuật truy cập danh bạ không làm phát sinh nghĩa vụ trả nợ cho những người này và cũng không mặc nhiên tạo quyền cho bên cho vay sử dụng thông tin của họ để gây áp lực thu hồi nợ. Do đó, quyền truy cập kỹ thuật trên điện thoại và quyền xử lý dữ liệu là hai vấn đề khác nhau; việc khai thác, sử dụng và chia sẻ dữ liệu vẫn phải tuân thủ đúng mục đích, phạm vi và điều kiện mà pháp luật về bảo vệ dữ liệu cá nhân quy định.
THÔNG TIN LIÊN HỆ:
CÔNG TY LUẬT TNHH ĐẠI THANH VÀ CỘNG SỰ
Địa chỉ: HH4 FLC Garden City, Đường Ngọc Đại, Đại Mỗ, Hà Nội, Hanoi, Vietnam
Email: luatdaithanh20@gmail.com
Sđt: 0829.123.988/ 0961.992.936